Tiêu Chuẩn GRI Cẩm Nang Toàn Diện Về Khung Báo Cáo Phát Triển Bền Vững Số 1 Toàn Cầu
Trong kỷ nguyên mà khái niệm ESG (Môi trường, Xã hội và Quản trị) đang định hình lại dòng chảy vốn toàn cầu, một bản báo cáo tài chính với lợi nhuận "khủng" không còn đủ để bảo chứng cho sức sống dài hạn của doanh nghiệp. Để tồn tại, thu hút đầu tư và gia nhập chuỗi cung ứng quốc tế, doanh nghiệp phải chứng minh được trách nhiệm của mình với hệ sinh thái và cộng đồng. Tuy nhiên, ranh giới giữa những nỗ lực thực sự và hành vi "tẩy xanh" (greenwashing) là rất mong manh.
Để minh bạch hóa quá trình này, thế giới cần một "ngôn ngữ chung" – và đó chính là Sáng kiến Báo cáo Toàn cầu (GRI - Global Reporting Initiative). Bài viết chuyên sâu dưới đây sẽ giải phẫu toàn diện bộ tiêu chuẩn GRI, giúp ban lãnh đạo và các chuyên viên ESG nắm vững cấu trúc, triết lý và lộ trình để kiến tạo một Báo cáo Phát triển bền vững đẳng cấp quốc tế.
1. Sáng kiến Báo cáo Toàn cầu (GRI) là gì?
GRI (Global Reporting Initiative) là một tổ chức tiêu chuẩn độc lập, phi lợi nhuận quốc tế, được thành lập vào năm 1997 tại Boston (Mỹ) với sự hậu thuẫn của Chương trình Môi trường Liên Hợp Quốc (UNEP). Hiện nay, trụ sở chính của GRI được đặt tại Amsterdam, Hà Lan.
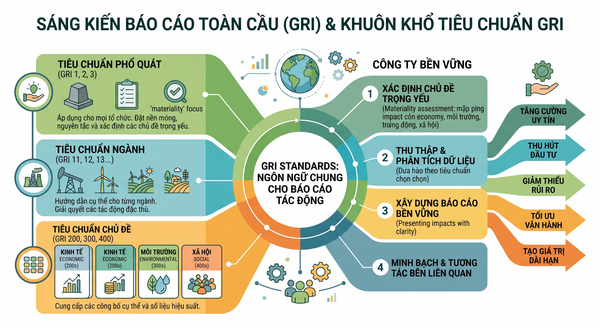
Bộ tiêu chuẩn GRI (GRI Standards) là hệ thống các nguyên tắc, khung báo cáo và chỉ số hướng dẫn chi tiết cách thức một tổ chức (doanh nghiệp, tổ chức phi chính phủ, chính phủ) định lượng, công bố và chịu trách nhiệm về những tác động của mình đối với nền kinh tế, môi trường sinh thái và con người (bao gồm cả nhân quyền).
* Thống kê nổi bật: Tính đến hiện tại, GRI là bộ tiêu chuẩn báo cáo ESG được sử dụng rộng rãi nhất trên thế giới. Theo nghiên cứu của KPMG, 78% trong số 250 tập đoàn lớn nhất toàn cầu (G250) đang ứng dụng khung GRI để công bố thông tin phát triển bền vững.
2. Triết lý cốt lõi của GRI: "Trọng Yếu Tác Động" và "Đa Bên Liên Quan"
Để hiểu sâu về GRI và phân biệt nó với các khung báo cáo khác (như SASB, ISSB), doanh nghiệp cần nắm vững hai triết lý nền tảng sau:
Góc nhìn "Từ trong ra ngoài" (Inside-Out)
GRI sử dụng khái niệm Trọng yếu về Tác động (Impact Materiality). Tiêu chuẩn này không hỏi "Biến đổi khí hậu ảnh hưởng thế nào đến doanh thu của bạn?", mà nó đặt câu hỏi: "Nhà máy của bạn đang xả bao nhiêu tấn CO2, khai thác bao nhiêu mét khối nước ngầm, và điều đó đang tàn phá hệ sinh thái hay ảnh hưởng đến sinh kế của người dân xung quanh ra sao?".
Hướng tới "Đa bên liên quan" (Multi-Stakeholder)
Vì đo lường tác động rộng lớn tới thế giới, nên độc giả của báo cáo GRI không chỉ là các cổ đông hay nhà đầu tư tài chính. Báo cáo này được viết để trả lời những băn khoăn của Chính phủ, Cộng đồng địa phương, Khách hàng, Tổ chức công đoàn lao động và các NGOs (Tổ chức phi chính phủ).
3. Giải phẫu cấu trúc Bộ Tiêu chuẩn GRI (Bản cập nhật mới nhất)
Kể từ sau đợt cập nhật lớn năm 2021, Bộ Tiêu chuẩn GRI được thiết kế lại dưới dạng một hệ thống mô-đun gắn kết chặt chẽ. Để lập một báo cáo hoàn chỉnh, doanh nghiệp sẽ phải sử dụng kết hợp 3 nhóm tiêu chuẩn:
📘 3.1. Tiêu chuẩn Toàn cầu (GRI Universal Standards)
Đây là nhóm xương sống, bắt buộc phải áp dụng đối với bất kỳ tổ chức nào muốn công bố báo cáo "phù hợp với tiêu chuẩn GRI". Nhóm này gồm 3 tiêu chuẩn cốt lõi:
- GRI 1 (Nền tảng - Foundation): Quy định các nguyên tắc báo cáo (Tính chính xác, cân bằng, rõ ràng, có thể so sánh, độ tin cậy, kịp thời) và yêu cầu cơ bản để sử dụng logo GRI.
- GRI 2 (Thông tin chung - General Disclosures): Yêu cầu doanh nghiệp công bố bối cảnh tổ chức, quy mô, sơ đồ chuỗi cung ứng, cấu trúc quản trị điều hành, các chính sách đạo đức và cam kết về quyền con người.
- GRI 3 (Các chủ đề trọng yếu - Material Topics): Hướng dẫn chi tiết từng bước để tổ chức xác định, đánh giá và lập danh sách các "chủ đề có tác động lớn nhất" cần phải ưu tiên báo cáo.
🏭 3.2. Tiêu chuẩn Ngành (GRI Sector Standards)
Một nhà máy điện than sẽ có những tác động hoàn toàn khác với một ngân hàng. Do đó, GRI đang phát triển 40 bộ tiêu chuẩn ngành. Nếu doanh nghiệp thuộc một ngành đã có tiêu chuẩn (ví dụ: GRI 11 cho Dầu khí, GRI 12 cho Than đá, GRI 13 cho Nông nghiệp, Nuôi trồng và Đánh bắt thủy sản), doanh nghiệp bắt buộc phải tham chiếu bộ tiêu chuẩn này để không bỏ sót các rủi ro đặc thù.
🎯 3.3. Tiêu chuẩn Theo Chủ đề (GRI Topic Standards)
Sau khi xác định được các "chủ đề trọng yếu" từ GRI 3, doanh nghiệp sẽ nhặt các tiêu chuẩn tương ứng trong kho dữ liệu gồm 3 chuỗi chủ đề của GRI để đo lường và báo cáo các chỉ số định lượng:
- GRI 200 (Kinh tế): Đo lường hiệu quả kinh tế trực tiếp, tác động kinh tế gián tiếp, chống tham nhũng, cạnh tranh không lành mạnh, chính sách thuế...
- GRI 300 (Môi trường): Đo lường nguyên vật liệu tái chế, mức tiêu thụ điện năng, quản lý nước và nước thải, đa dạng sinh học, khí thải (GHG scope 1, 2, 3), quản lý rác thải.
- GRI 400 (Xã hội): Đo lường an toàn vệ sinh lao động, đào tạo phát triển nhân sự, đa dạng và bình đẳng giới, tự do hiệp hội, cấm lao động trẻ em, bảo vệ quyền lợi cộng đồng bản địa, an toàn khách hàng.
4. Sự kết hợp hoàn hảo: Tiêu chuẩn GRI và 17 Mục tiêu SDGs của LHQ
Một Báo cáo Bền vững đẳng cấp thường không đứng độc lập. GRI đã hợp tác với Hiệp ước Toàn cầu của Liên Hợp Quốc (UN Global Compact) để tạo ra sự liên kết chặt chẽ giữa các chỉ số GRI và 17 Mục tiêu Phát triển Bền vững (SDGs). Khi một doanh nghiệp đo lường và giảm thiểu lượng rác thải nhựa theo chuẩn GRI 306, họ có thể trực tiếp tuyên bố sự đóng góp của mình cho Mục tiêu SDG số 12 (Tiêu dùng và Sản xuất có trách nhiệm). Điều này tạo nên sức nặng to lớn cho bản báo cáo trước các cơ quan quốc tế.
5. Tại sao các tập đoàn lớn coi GRI là "Kim chỉ nam" cho chiến lược ESG?
- Khẳng định tính minh bạch, đánh bay rủi ro "Greenwashing": Việc tuân thủ GRI buộc doanh nghiệp phải báo cáo cả những mặt tích cực lẫn các điểm yếu kém (ví dụ: số vụ tai nạn lao động, số tiền bị phạt do vi phạm môi trường). Sự trung thực này xây dựng lòng tin tuyệt đối từ công chúng.
- Ngôn ngữ chung dễ dàng so sánh toàn cầu: Một ngân hàng tại Việt Nam dùng chuẩn GRI có thể dễ dàng được đặt lên bàn cân so sánh hiệu suất năng lượng và chính sách nhân sự với một ngân hàng tại Singapore hoặc Mỹ.
- Ghi điểm với Chuỗi cung ứng toàn cầu: Các nhãn hàng lớn như Apple, Nike, Unilever yêu cầu toàn bộ vendor (nhà cung cấp) cấp 1, cấp 2 phải chứng minh hiệu suất ESG. Báo cáo GRI là hồ sơ năng lực hoàn hảo nhất.
- Tiếp cận dòng Vốn Xanh (Green Finance): Các ngân hàng và Quỹ đầu tư (như IFC, ADB) đều yêu cầu một báo cáo phát triển bền vững đạt chuẩn để xét duyệt các gói vay ưu đãi cho dự án xanh.
6. Lộ trình 6 bước cốt lõi để lập Báo cáo Bền vững theo chuẩn GRI
- Thành lập Ban Dự án ESG: Tập hợp đại diện từ các phòng ban cốt lõi (Môi trường/EHS, Nhân sự, Kế toán, Chuỗi cung ứng, Pháp chế) dưới sự chỉ đạo trực tiếp của Ban Giám đốc.
- Nhận diện và Kết nối các bên liên quan: Lập bản đồ Stakeholders, tổ chức các cuộc khảo sát, phỏng vấn để thấu hiểu kỳ vọng của họ đối với hoạt động của doanh nghiệp.
- Đánh giá Tính trọng yếu (Materiality Assessment theo GRI 3): Phân tích và chấm điểm các chủ đề ESG. Chọn ra khoảng 10-15 chủ đề có tác động lớn nhất (ví dụ: Nước thải, Đa dạng sinh học, Quyền lợi lao động) để tập trung báo cáo.
- Thu thập dữ liệu theo chuẩn Topic Standards: Đối chiếu các chủ đề đã chọn với các bộ GRI 200, 300, 400. Thiết lập biểu mẫu để các phòng ban điền số liệu (định lượng) và mô tả chính sách quản trị (định tính).
- Soạn thảo, Thiết kế & Lập "Bảng tham chiếu GRI": Viết nội dung báo cáo thành một câu chuyện thương hiệu hấp dẫn. Bắt buộc phải có Bảng tham chiếu GRI (GRI Content Index) ở cuối báo cáo để người đọc đối chiếu mã chỉ số.
- Kiểm định độc lập (Assurance): Mời các đơn vị đánh giá độc lập bên ngoài tiến hành kiểm toán dữ liệu để gia tăng tối đa độ tin cậy trước khi xuất bản báo cáo ra công chúng.
TƯ VẤN & XÂY DỰNG BÁO CÁO PHÁT TRIỂN BỀN VỮNG (ESG/GRI)
Hành trình đánh giá Tính trọng yếu (Materiality Assessment), ánh xạ dữ liệu nội bộ khớp với mã tiêu chuẩn GRI và đảm bảo tính nhất quán của số liệu là một bài toán phức tạp đòi hỏi kinh nghiệm thực chiến. Hãy để đội ngũ chuyên gia của ISC Vietnam đồng hành, giúp doanh nghiệp bạn kiến tạo một Báo cáo ESG xuất sắc, nâng tầm vị thế thương hiệu!
| Hotline: | 0357.22.6867 |
| Email: | trang.ha@iscvietnam.net |
| Website: | https://iscvietnam.net/ |